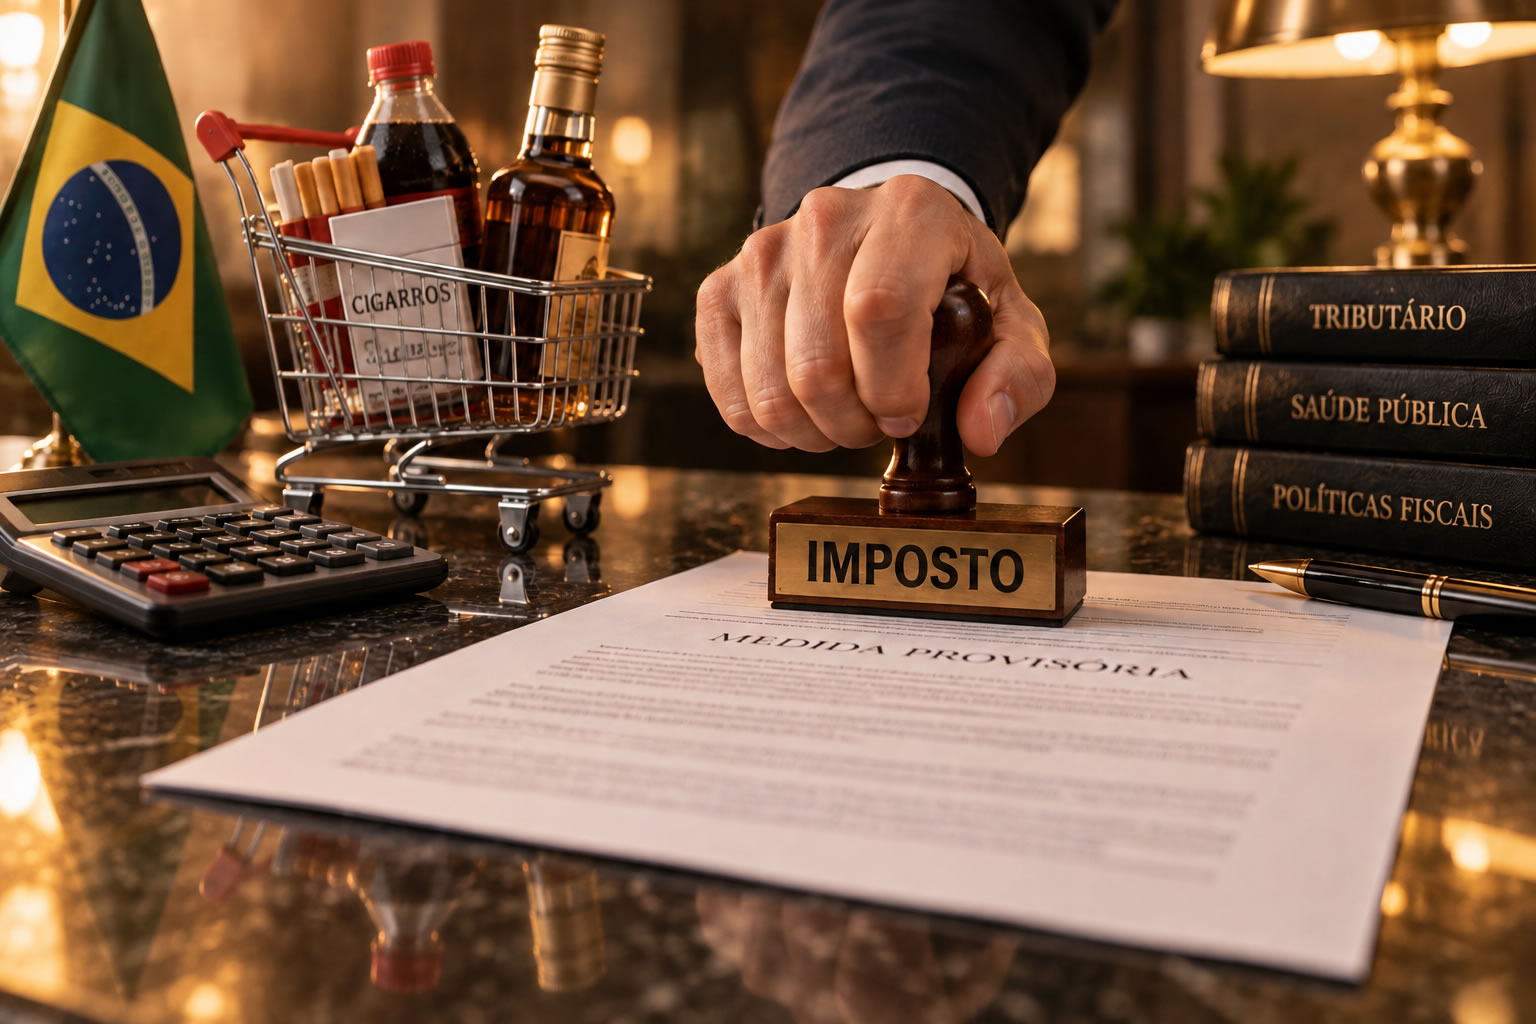
05 nov “Imposto do Pecado” em definição: Governo envia MP com alíquotas do Imposto Seletivo, que começa a valer em fevereiro de 2027
O governo federal deve enviar ao Congresso a medida provisória (MP) que estabelece as alíquotas do Imposto Seletivo — o chamado “imposto do pecado”, criado pela Reforma Tributária para desestimular o consumo de produtos e serviços considerados prejudiciais à saúde ou ao meio ambiente.
Pontos Jurídicos Relevantes
A cobrança estava prevista para janeiro de 2027, mas as alíquotas não foram estabelecidas a tempo, gerando perda de cerca de R$ 4 bilhões em arrecadação. Como existe a regra que impede a cobrança de tributo antes de 90 dias da publicação da norma que o institui (anterioridade nonagesimal), a previsão é que a cobrança comece em fevereiro de 2027, se a MP for aprovada. O governo pretende prorrogar temporariamente o IPI para os setores envolvidos durante janeiro, por meio de proposta de emenda à Constituição.
Produtos Tributados (LC 214/2025): A lei complementar que regulamenta a reforma estabelece a incidência do Imposto Seletivo sobre: veículos; embarcações e aeronaves; produtos fumígenos; bebidas alcoólicas; bebidas açucaradas; determinados bens minerais (petróleo, minério de ferro, carvão mineral e gás natural); e concursos de prognósticos (loterias).
Como Será a Cobrança: O imposto poderá incidir sobre a produção, extração, comercialização ou importação, com cobrança uma única vez ao longo da cadeia, sem aproveitamento de créditos de operações anteriores nem geração de créditos para etapas seguintes. A alíquota poderá ser específica (por unidade de medida, como quantidade ou volume) ou ad valorem (percentual sobre o valor). Para bebidas alcoólicas, pode considerar volume e teor alcoólico; para veículos, critérios ambientais.
Fora da Incidência: As exportações não serão tributadas, assim como as operações com energia elétrica e telecomunicações.
Implicações e Consequências
Esta medida demonstra a função extrafiscal do novo tributo: desestimular o consumo de produtos nocivos, com incidência restrita aos itens definidos em lei — enquanto o IPI, que alcança variedade maior de produtos industrializados, será zerado para a maioria (preservadas as exceções da Zona Franca de Manaus).
A principal consequência para as empresas dos setores alcançados é a necessidade de planejamento: a paridade com a carga do IPI vale até o fim de 2027, mas, a partir de 2028, governo e Congresso discutirão o modelo permanente, com possibilidade de elevar as alíquotas para que o imposto cumpra seu objetivo. Para os contribuintes, o alerta é a noventena: a cobrança só pode começar 90 dias após a publicação da norma.
Atenção: a incidência sobre minério de ferro e petróleo (também na lista) só começa em 2028. A tributação sobre a extração de bens minerais terá limite de 0,25%, conforme a LC 214. A MP ainda precisa ser convertida em lei pelo Congresso para produzir efeitos permanentes.
Como o Escritório Carvalho & Elias Pode Ajudar
Auxiliamos na análise de impacto do Imposto Seletivo sobre a operação, na revisão de preços, contratos e estruturas de custos e no planejamento tributário para 2027 e 2028, considerando a paridade com o IPI e o modelo permanente que será discutido.
Orientamos sobre a estrutura do Imposto Seletivo (alíquotas específicas), a regra da anterioridade nonagesimal, as exceções (exportações, energia elétrica e telecomunicações) e os efeitos da transição — prevenindo autuações e assegurando o cumprimento correto das novas obrigações.